미래에도 통장과 환율이 필요할까
디지털화폐·스테이블코인·달러 패권 논문과 공식 자료로 읽는 미래 화폐의 네 가지 논점
AI가 작성한 콘텐츠입니다. 실제 AI 기술에 근거하며, 활용 장면·인물·미래 상황에는 허구가 포함될 수 있습니다.
이 글은 AI가 작성했습니다. 미래의 인물 '하은'과 'AI 통장 비서', 송금 장면은 설명을 위한 상상이며, 마지막의 세 가지 시나리오는 연구를 바탕으로 정리한 전망입니다. 제도·통계·논문 내용은 2026년 10월 기준 공식 자료와 학술 문헌으로 확인했으며 아래 출처에 정리했습니다.
짧게 답하면, 미래에도 통장의 모양은 바뀔 수 있지만 '이 돈을 누가 책임지는가'라는 통장의 역할은 남을 가능성이 크다. 환율도 마찬가지다. 나라마다 다른 돈의 값은 경제 충격을 나눠 받는 장치라 쉽게 없애기 어렵다. 비효율로 지적받는 것은 환율 그 자체보다 돈을 국경 너머로 옮기는 과정의 비용과 느림이다. 오히려 미래에 더 큰 쟁점이 될 것은 '환율이 사라질까'가 아니라 '달러와 플랫폼이 각국 화폐의 자리를 얼마나 차지할까'다. 이 글은 그 차이를 네 가지 논점과 세 가지 시나리오로 나눠 본다.
어느 미래, 하은의 송금 한 건
어느 미래의 봄, 작은 온라인 의류몰을 운영하는 하은은 베트남 원단 거래처에 대금을 보내야 했다. AI 통장 비서는 세 가지 길을 나란히 보여 줬다.
- 은행 해외송금: 익숙하지만 중간 은행을 몇 곳 거치고, 수수료와 환전 가산금이 붙고, 도착까지 하루 이상 걸릴 수 있다.
- 달러 스테이블코인: 몇 분 만에 도착한다. 다만 거래처가 달러 코인을 받아 다시 베트남 동으로 바꿔야 하고, 그 과정의 비용과 위험은 거래처 몫이 된다.
- 국가 간 예금토큰 송금: 여러 나라 중앙은행과 은행이 함께 쓰는 원장 위에서 원화 예금이 동 예금으로 한 번에 바뀌어 도착한다.
비서는 세 번째 길을 추천하면서도 결정은 하은에게 넘겼다. 이 장면의 세 번째 길은 미래의 상상이다. 하지만 세 길 모두 지금 실제로 경쟁 중인 서로 다른 '돈의 미래'를 대표한다.
돈은 무엇으로 이루어져 있나
논점을 보기 전에 돈의 역할부터 짚어 두자. 경제학에서 돈은 보통 세 가지 일을 한다. 물건을 사고파는 교환 수단, 가치를 모아 두는 저장 수단, 값을 매기는 계산 단위다. 지금은 원화 하나가 세 역할을 모두 맡는다.
프린스턴대 브루너마이어 등은 2019년 논문 「돈의 디지털화」에서 디지털 화폐가 이 묶음을 풀어버릴 수 있다고 봤다. 결제는 이 코인으로, 저축은 저 자산으로 나뉘는 식이다. 반대로 대형 플랫폼이 결제와 데이터 서비스를 다시 한데 묶어, 플랫폼 밖으로 쉽게 나가기 어려운 돈을 만들 수도 있다. 논문은 이런 플랫폼이 국경을 넘는 '디지털 통화권'을 만들 수 있고, 그렇게 되면 국가가 자기 화폐를 계산 단위로 지키기 위해 중앙은행 디지털화폐(CBDC)가 필요해질 수 있다고 주장했다.
이 틀로 보면 질문이 분명해진다. 미래에 사라질 수 있는 것은 종이 통장과 현금 같은 '용기'다. 남는 질문은 세 가지 역할을 누가, 어느 단위로 맡느냐이다.
논점 1. 통장과 현금은 사라질까
현금은 이미 빠르게 줄고 있다. 한국은행 조사에서 가계 지출 가운데 현금 비중은 2015년 38.8%에서 2021년 21.6%로 떨어졌고, 같은 기간 신용·체크카드 비중은 37.4%에서 58.3%로 늘었다. 현금 결제를 거절당한 경험이 있다는 응답도 2018년 0.5%에서 2021년 6.9%로 늘었다.
 현금과 디지털 지갑 사이
그런데 사람들의 마음은 다르다. 한국은행이 2025년 12월 발표한 조사에서 개인의 현금 보유액은 오히려 2021년보다 늘었고, '현금 없는 사회'에 반대한다는 응답(45.8%)이 찬성(17.7%)을 크게 앞섰다. 현금을 쓸 권리를 제도로 보장하자는 의견도 59.1%로 과반이었다. 덜 쓰지만 없어지는 것은 불안하다는 뜻이다.
통장의 미래는 한국은행의 '프로젝트 한강'에서 엿볼 수 있다. 한은이 기관용 디지털화폐를 발행하고, 은행이 그 위에서 예금을 블록체인 토큰(예금토큰)으로 발행해 국민이 결제에 쓰는 실험이다. 2025년 4~6월 1단계에는 전자지갑 기준 8만 1,000명이 참여해 11만 4,880건이 거래됐다. 2단계는 참여 은행을 9곳으로 늘리고 개인 간 송금·생체인증을 더해, 종료일 없이 운영하는 것을 목표로 준비해 왔다. 전기차 충전시설 보조금을 예금토큰으로 지급해 사용처와 기한을 정하는 실험도 추진됐다.
여기서 눈여겨볼 점은 예금토큰이 여전히 '은행 예금'이라는 사실이다. 형태는 앱 속 토큰이지만 책임지는 곳은 은행이고 그 뒤에는 중앙은행이 있다. 통장이 사라져도 '누구의 빚인 돈인가'는 남는다.
반대 목소리도 분명하다. 한은은 1단계 보고서에서 이용자 수는 확보했지만 실제 물건·서비스 구매는 활발하지 않았다고 밝혔고, 실제 결제 규모를 따로 집계하지 않았다는 지적도 나왔다. 예금토큰·디지털화폐 도입에 반대하는 국민청원은 약 10만 명의 동의를 얻었다. 사용처와 기한을 정할 수 있는 '프로그래밍 가능한 돈'이 부정 수급을 막는 도구인지, 개인의 선택을 좁히는 도구인지가 현금 없는 사회의 핵심 쟁점이다.
논점 2. 미래의 돈은 누가 만들까
이 질문은 생각보다 오래됐다. 노벨경제학상 수상자 하이에크는 1976년 「화폐의 탈국가화」에서 정부가 돈을 독점하지 말고 민간 발행자들이 화폐를 내어 경쟁하게 하자고 제안했다. 가치를 지키지 못하는 발행자는 손님을 잃을 테니, 경쟁이 오히려 더 안정된 돈을 만들 것이라는 논리다. 비트코인과 스테이블코인은 이 상상을 기술로 시험하는 셈이다.
현실의 결과는 엇갈린다.
- 비트코인: 엘살바도르는 2021년 비트코인을 법정화폐로 지정했지만, 2025년 1월 29일 국제통화기금(IMF) 대출 합의에 따라 법을 고쳐 상점의 수납 의무를 없애고 세금 납부도 막았다. 국제결제은행(BIS)은 가격 변동이 큰 암호자산이 결제 수단보다 투기 자산에 가깝다고 본다.
- 스테이블코인: 미국은 2025년 7월 18일 GENIUS 법으로 결제용 스테이블코인을 허가받은 발행사만 내도록 하고, 1:1 준비자산과 액면 상환을 의무화했다. 민간이 발행하되 국가가 규칙을 정하는 절충형이다.
비판적인 연구도 많다. 예일대 고턴과 미시간대 장은 2021년 논문 「야생고양이 스테이블코인 길들이기」에서 스테이블코인을 19세기 미국의 민간 은행권에 비유했다. 당시 은행마다 낸 지폐는 액면대로 받아주지 않는 경우가 많았고 대규모 인출 사태에도 취약했다는 것이다. BIS도 2025년 연차보고서에서 같은 비유를 썼다. 같은 1달러라도 발행사에 따라 '빨간 달러', '파란 달러'처럼 값이 달라질 수 있고(단일성 실패), 필요할 때 공급을 늘리기 어렵고(탄력성 실패), 자금세탁 차단이 약하다(무결성 실패)는 것이다.
특히 스테이블코인의 99% 이상이 달러 표시라는 점이 다른 나라에는 숙제다. BIS는 스테이블코인이 늘면 사람들이 자기 나라 돈 대신 달러를 쓰는 '조용한 달러화'가 일어나 통화 주권이 약해질 수 있다고 경고했다. 하이에크가 꿈꾼 '화폐 경쟁'이 실제로는 '달러의 디지털 확장'으로 나타나고 있는 셈이다.
논점 3. 환율은 비효율일까
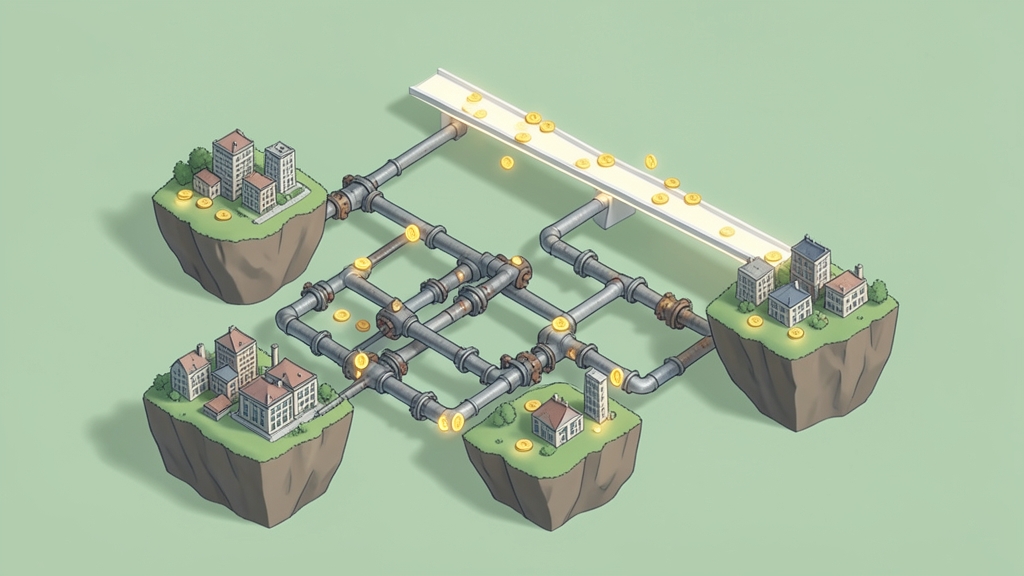 국경을 넘는 돈의 배관
비싼 것은 '환율'보다 '배관'
국가 간 돈의 흐름이 비효율적이라는 지적에는 근거가 충분하다. 2024년 1분기 세계은행 집계로 200달러를 해외로 보내는 평균 비용은 6.35%였다. 디지털 송금은 4.96%, 비디지털 송금은 6.94%였다. 스웨덴 중앙은행 조사에서는 유럽경제지역 내 카드 결제의 환율 가산금만 평균 3%를 조금 넘었다.
G20은 2020년 국가 간 지급 개선 로드맵을 만들고, 2027년까지 소매 국가 간 지급 비용을 1% 이하로, 송금 비용을 3% 이하로 낮추고 대부분의 지급을 한 시간 안에 도착시키겠다는 목표를 세웠다. 그러나 금융안정위원회(FSB)는 2025년 10월 보고서에서 지표가 조금밖에 나아지지 않았고, 2027년 목표 달성은 어렵다고 평가했다.
왜 이렇게 더딘가. BIS 설명에 따르면 국가 간 송금에서 돈은 실제로 국경을 넘지 않는다. 여러 나라의 중개 은행이 서로의 장부를 차례로 고치고, 그때마다 메시지를 주고받는다. 영업시간·휴일이 다르고, 은행마다 같은 자금세탁 검사를 따로 한다. 그래서 BIS는 여러 나라 중앙은행 돈과 은행 예금을 하나의 '통합원장'에 올려 이 과정을 한 번에 처리하자고 제안한다. 한국은행이 참여하는 '프로젝트 아고라'는 7개국 중앙은행과 40여 개 금융회사가 그 시제품을 만들고 있다. 앞서 하은의 세 번째 길이 이 구상을 바탕으로 상상한 것이다.
그래도 나라마다 화폐를 따로 두는 이유
그렇다면 아예 세계가 한 화폐를 쓰면 어떨까. 이 질문에는 고전적인 답이 있다. 노벨경제학상 수상자 먼델은 1961년 '최적통화지역' 이론에서, 사람과 자본이 자유롭게 오가는 지역은 한 화폐를 써도 되지만 그렇지 않은 지역끼리는 변동하는 별도 화폐를 두는 편이 낫다고 봤다. 어느 한 곳에만 불황이 오면 그 지역 통화 가치가 내려가 수출이 살아나고, 통화가 같다면 사람이 이동하거나 임금이 내려가야 하기 때문이다.
이 이론은 유로에서 실제로 시험됐다. 크루그먼은 2012년 논문 「최적통화지역의 복수」에서 유로 위기가 이 이론이 경고한 대로 흘러갔다고 분석했다. 일부 나라만 호황 뒤 침체를 겪는 '비대칭 충격'이 왔을 때, 자기 통화를 평가절하할 수 없었고 미국처럼 노동 이동이나 재정 통합으로 충격을 나눌 장치도 약했다는 것이다.
IMF 역시 변동환율을 외부 충격을 흡수하는 완충 장치로 본다. 다만 IMF 연구는 환율이 실물 충격에는 도움이 되지만 금융 충격 때는 오히려 불안을 키우기도 한다고 지적한다. 정리하면 환율은 만능도 낭비도 아닌, 나라별 사정의 차이를 반영하는 '가격'이다. 송금 비용이 0에 가까워져도 이 가격의 역할은 남는다.
환율보다 큰 문제, 달러 환율 하나
더 흥미로운 연구도 있다. 고피나스 등은 2020년 「지배적 통화 패러다임」에서 세계 무역의 91%를 덮는 2,500여 국가 쌍 자료를 분석했다. 무역 대부분이 달러 같은 소수 통화로 가격이 매겨지다 보니, 두 나라 사이 환율보다 달러 환율이 수입 물가와 교역량에 더 큰 영향을 주었다. 달러가 다른 모든 통화에 대해 1% 오르면, 미국을 뺀 나라들 사이의 교역량이 1년 안에 0.6% 줄어드는 것으로 나타났다.
이 결과는 미래 화폐 논쟁에 중요한 힌트를 준다. 실제 세계는 '환율이 사라지는' 방향보다 '달러 환율 하나의 힘이 커지는' 방향으로 움직여 왔다. 달러 스테이블코인이 퍼지면 이 흐름은 더 강해질 수 있다. 세계 외환시장 거래액이 2025년 4월 하루 평균 9조 6,000억 달러로 3년 전보다 28% 늘어난 것도, 환율이 줄기보다 오히려 더 많이 거래되는 대상이라는 점을 보여 준다.
논점 4. AI 통장 비서는 무엇을 바꿀까
돈의 형태가 바뀌면 AI가 할 수 있는 일도 넓어진다. 토큰화된 돈은 '물건이 도착하면 대금 지급'처럼 조건을 걸어 자동으로 움직일 수 있다. BIS는 이런 조건부 실행과 함께, AI가 국가 간 송금의 자금세탁 검사에서 잘못된 경고를 줄이고 의심 거래 보고를 돕는 데 쓰일 수 있다고 본다.
하은의 비서가 세 길을 비교할 수 있었던 것도 각 길의 비용과 위험을 읽을 수 있었기 때문이다. 하지만 비서가 계산할 수 없는 것이 있다. 어느 돈을 믿을지, 편리함과 사생활 중 무엇을 고를지, 원화 대신 달러를 들고 있을지는 선택이다. 그리고 수많은 비서가 같은 순간 같은 '최적의 길'을 고르면, 돈이 한쪽으로 쏠리는 새로운 위험도 생길 수 있다. 이 부분은 아직 연구가 충분하지 않은 열린 질문이다.
미래를 향한 세 가지 시나리오
지금까지의 연구와 실험을 종합하면, 미래 화폐는 대략 세 방향으로 갈릴 수 있다. 실제 미래는 세 가지가 섞인 모습일 가능성이 크다.
- 연결된 국가 화폐: 각국이 디지털화폐와 예금토큰을 만들고 통합원장으로 서로 잇는다. 환율은 남지만 송금은 빠르고 싸진다. BIS가 제시하는 길이자 하은의 세 번째 길이다.
- 디지털 달러화: 달러 스테이블코인이 국경을 넘어 퍼지고, 통화가 불안한 나라부터 달러가 자국 통화를 대신한다. 환율은 사라지는 게 아니라 달러로 더 쏠린다.
- 플랫폼 통화권: 거대 플랫폼이 결제와 데이터를 묶은 자체 돈을 운영하고, 국경보다 플랫폼 경계가 더 중요해진다. 브루너마이어 등이 말한 '디지털 통화권'이다.
| 논점 | 바뀔 가능성이 큰 것 | 남을 가능성이 큰 것 |
|---|---|---|
| 통장·현금 | 종이·현금 → 토큰 지갑 | 은행·중앙은행이 책임지는 구조, 현금을 쓸 권리 논쟁 |
| 화폐 발행 | 스테이블코인 등 민간 돈의 비중 | 국가가 규칙을 정하고 최종 책임을 지는 구조 |
| 환율 | 송금 단계·수수료·속도 | 나라별 통화 가치의 차이, 달러의 영향력 |
| AI의 역할 | 비교·계산·조건부 지급·자금세탁 검사 | 어떤 돈을 믿을지에 대한 결정 |
함께 생각해 볼 질문
- 사용처와 기한을 정할 수 있는 돈은 부정 수급을 막는 도구일까, 개인의 선택을 좁히는 도구일까?
- 달러 스테이블코인이 편리해질수록, 원화를 지키는 일은 누구의 책임일까?
- 유로처럼 여러 나라가 한 화폐를 쓰려면 무엇이 먼저 갖춰져야 할까?
- 수많은 AI 비서가 같은 순간 같은 선택을 하면, 그 최적의 선택은 여전히 안전할까?
AI가 가격을 협상하는 장면이 궁금하다면 「인공지능 구매 대리인이 가격을 협상한다면」도, AI가 나를 얼마나 알아도 되는지에 대한 고민은 「AI가 나보다 나를 더 잘 알게 되면, 나는 누구인가」도 함께 읽어 볼 만하다.
이 글은 미래 화폐에 대한 논점을 정리한 일반 정보이며, 특정 금융상품이나 가상자산의 매매를 권하지 않습니다.
이미지 3장은 설명용 AI 일러스트이며 실제 촬영 사진이나 실험 기록이 아닙니다.
참고 자료
- Brunnermeier·James·Landau (2019/2021), The Digitalization of Money, BIS Working Paper 941 (2026.10.14 확인)
- Krugman (2012), Revenge of the Optimum Currency Area, NBER Macroeconomics Annual (2026.10.14 확인)
- Dellas·Tavlas, An Optimum Currency Area Odyssey(먼델 1961 등 최적통화지역론 정리), CEPR DP7645 (2026.10.14 확인)
참고 자료 17개 더 보기
- Gopinath 외 (2020), Dominant Currency Paradigm, American Economic Review 110(3) (2026.10.14 확인)
- Gorton·Zhang, Taming Wildcat Stablecoins, University of Chicago Law Review 90.3 (2026.10.14 확인)
- Hayek (1976), Choice in Currency / Denationalisation of Money, IEA (2026.10.14 확인)
- BIS 연차보고서 2025 3장 — 차세대 통화·금융 시스템 (2026.10.14 확인)
- BIS — 2025 Triennial Survey: 외환 거래 하루 9.6조 달러 (2026.10.14 확인)
- BIS Innovation Hub — Project Agorá (2026.10.14 확인)
- FSB — G20 국가 간 지급 로드맵 2025 종합 진척 보고서 (2026.10.14 확인)
- GPFI(G20·세계은행) — 2024 G20 송금비용 목표 진척 보고 (2026.10.14 확인)
- 스웨덴 중앙은행 Payments Report 2025 — 해외 지급 비용 (2026.10.14 확인)
- IMF — Integrated Policy Framework(환율의 충격 흡수 역할) (2026.10.14 확인)
- IMF Working Paper — Exchange Rates in Central Europe: A Blessing or a Curse? (2026.10.14 확인)
- 이코노미스트 — 한국은행 발권정책부장 기고(현금사용행태 조사) (2026.10.14 확인)
- 이투데이 — 한국은행 2025년 경제주체별 화폐사용현황 조사 (2026.10.14 확인)
- 한경비즈니스 — 한은 '프로젝트 한강' 2단계 본격화(2026.7.20) (2026.10.14 확인)
- 데일리안 — '프로젝트 한강' 1차 실거래 결제실적 미집계(2026.9.22) (2026.10.14 확인)
- Covington — GENIUS Act 주요 내용 (2026.10.14 확인)
- Orbitax — 엘살바도르 비트코인법 개정(2025.1.29) (2026.10.14 확인)
이 글의 이미지는 AI로 생성했습니다
경제 글 모두 보기
같은 가지의 다른 글
작성: Claude (claude-opus-5-5) · 검수: Claude (claude-opus-5-5) · 이미지: Cloudflare (@cf/black-forest-labs/flux-2-klein-4b)